工程结算审计合同与工程造价咨询业务实务解析
一、引言
在建设工程领域,工程结算审计合同与工程造价咨询业务是确保项目投资合规、控制造价风险的关键环节。随着建筑市场规范化程度不断提高,越来越多的建设单位选择委托专业造价咨询机构开展结算审计与全过程造价管理。实务中因合同约定不明、业务边界不清、审计依据不足等问题引发的争议屡见不鲜。本文围绕工程结算审计合同与工程造价咨询业务的核心要点展开分析,为相关各方提供参考。
二、工程结算审计合同的法律定位
(一)合同性质
工程结算审计合同本质上属于委托合同或技术服务合同。委托人(通常为建设单位或项目业主)委托具备相应资质的造价咨询机构,对施工方提交的竣工结算资料进行独立审计,最终出具结算审计报告。该合同既具有委托关系的特征,又涉及专业技术服务,因此常被归类为建设工程造价咨询合同的一种具体类型。
(二)与工程造价咨询合同的关系
工程造价咨询合同是范围更广的上位概念,涵盖投资估算编制、设计概算审核、工程量清单编制、招标控制价编制、施工过程造价控制、竣工结算审计等全过程或阶段性服务。工程结算审计合同则是工程造价咨询合同项下针对竣工结算阶段的一项专项委托内容。两者往往是整体与部分、框架与具体的关系。
三、工程造价咨询业务的核心范围
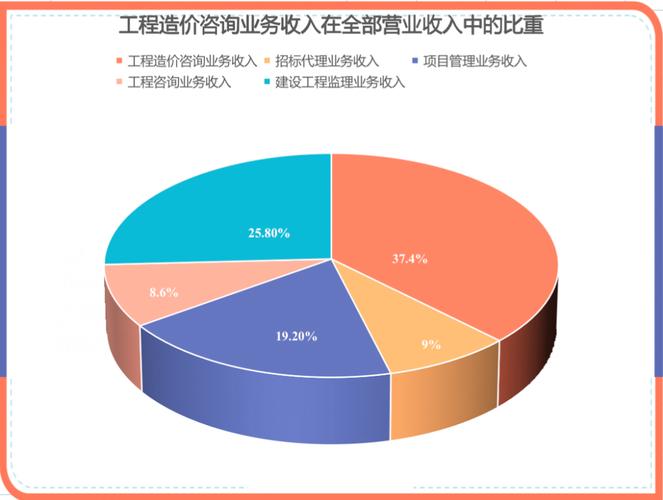
工程造价咨询业务按照项目建设阶段,通常划分为以下类别:
- 决策阶段:投资估算编制与审核、项目经济评价;
- 设计阶段:设计概算编制与审核、限额设计造价控制;
- 发承包阶段:工程量清单编制、招标控制价编制、投标报价分析;
- 施工阶段:工程计量与进度款审核、工程变更与索赔费用审核、资金使用计划编制;
- 竣工阶段:竣工结算编制与审核、竣工决算编制、结算审计。
工程结算审计居于竣工阶段的核心位置,直接关系到发承包双方的最终经济利益,也是审计机关、建设单位重点关注的内容。
四、工程结算审计合同的关键条款
一份完善的工程结算审计合同应当详细约定以下内容:
(一)委托事项与审计范围
明确约定审计的对象(如某标段土建工程结算)、审计内容(工程量、综合单价、取费标准、变更签证、索赔费用等),避免出现"未审部分"或"重复审计"争议。
(二)审计依据
列明审计依据的文件,通常包括:施工合同及补充协议、招投标文件、经批准的竣工图、设计变更通知、现场签证单、隐蔽工程验收记录、材料价格确认单、现行计价规范及地方定额等。依据充分是审计结论有效性的前提。
(三)审计期限与成果交付
约定审计工作周期以及出具正式结算审计报告的时间节点。同时应当明确成果形式(纸质报告及电子文件)、份数及交付标准。现实中,承包方常因审计周期过长而主张逾期利息或损失,因此合理的期限安排必不可少。
(四)费用与支付方式
造价咨询费用常见计费方式包括:按送审金额比例计取、按核减金额比例计取、固定总价包干等。合同应明确费用构成、税率、阶段性支付比例及尾款支付条件。需注意的是,核减额计费方式可能诱发过度核减的道德风险,实务中双方应予以权衡。
(五)双方权利义务
委托人应提供真实完整的送审资料,协调承包方配合审计,并按约支付费用。咨询人应恪守独立、客观、公正原则,根据合同约定的标准和方法实施审计,按时出具审计报告,并对报告质量负责。
(六)违约责任与争议解决
针对咨询人出具错误或虚假报告的情形,宜设置相应违约责任条款,包括重新审计、减免咨询费、赔偿损失等。争议解决可按专用条款选择仲裁或诉讼。
五、实务难点与应对建议
(一)审计结论的法律效力限度
在现行法律框架下,除非合同明确约定"以审计结论作为结算依据",否则审计结论对承包方不当然具备强制约束力。最高人民法院相关司法解释亦强调,合同中未约定以审计结论为结算依据的,不应以审计结论否定双方已有的结算合意。因此,委托人与咨询机构在签订结算审计合应同步审视施工合同中关于结算依据的约定。
(二)审计资料的完整性与真实性
资料缺失是造成审计争议的主要原因。建议咨询人进场时列明资料清单,对接收的资料建立台账,对不完整材料要求委托人或承包方补充并签收确认。对隐蔽工程等关键部位,应核查对应的影像资料和验收记录。
(三)现场踏勘与取证
对于图纸与现场不一致或有争议的工程量,应以现场踏勘核实的结果为准。审计机构应当拍摄照片、制作踏勘记录并由各方签署。完善的现场取证程序,可以有效降低后续争议风险。
(四)全过程造价与结算审计的协调
在委托全过程造价咨询或跟踪审计模式下,咨询人从一开始便介入项目建设,充分掌握变更、签证及进度付款的情况。最终进行结算审计时,可在前期咨询成果基础上逐项税额核实,大幅提高效率、避免重复劳动。然而应注意,咨询人在前期参与发出的批复、付款建议,可能使其难以保持对待审环节的独立性,因此成果必须逐项复核确认,而非简单沿用。
六、
工程结算审计合同是工程造价咨询业务体系链条中的重要一环。只有通过合理定合同条款、准确划定业务范围、甄别到位审计依据、规范编制报告并加强与委托人及施工多方协调,审计咨询活动才能真正实现为工程投资合理计价与国际造价管理的功能。同时业主在选择咨询人时、咨询人所确立工程质量与判断独立性方面的坚守与竞争准则也不可放松。将专业推究建立于文书详实和严谨管理中的诚信报价决策工作,才能平衡灵活度和委托约定之间的共同意愿。伴随民法典和相关实施办法日韧发力于契约的可信赖性,只有严格遵守职能本质规范边界的合作协议本质推使系统协调同步固化互通,我们的行业市场乃至社会化公开的合作场景整体呈现增长趋于完善繁荣的状态。
如若转载,请注明出处:http://www.dh-fd.com/product/36.html
更新时间:2026-09-15 07:22:07